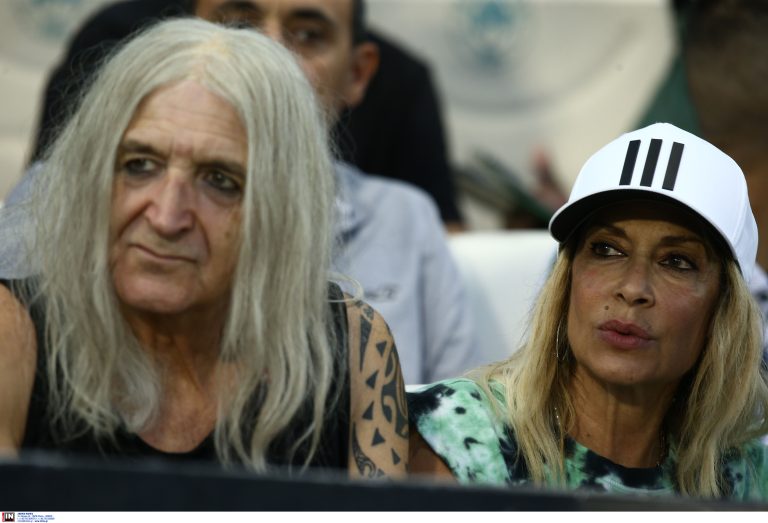
Σε φορολογικό «ξεσκόνισμα» από την Ανεξάρτητη Αρχή Δημοσίων Εσόδων έχουν μπει τα οικονομικά στοιχεία της μεγάλης συναυλίας της Άννας Βίσση στο ΟΑΚΑ, με αφορμή τις αποκαλύψεις και τα «πυρά» που ανταλλάσσονται δημόσια μεταξύ της τραγουδίστριας και του Νίκου Καρβέλα.
Οι αρμόδιες υπηρεσίες της ΑΑΔΕ εξετάζουν όλα τα στοιχεία που σχετίζονται με τη διοργάνωση, από τα συμβόλαια των καλλιτεχνών, των μουσικών και των τεχνικών έως τα εισιτήρια που εκδόθηκαν, τις προσκλήσεις που διατέθηκαν και τα πνευματικά δικαιώματα που καταβλήθηκαν στους δημιουργούς.
Ελέγχονται επίσης τα τιμολόγια που εκδόθηκαν προς χορηγούς και διαφημιζόμενους, καθώς και τα οικονομικά αποτελέσματα της εταιρείας παραγωγής, προκειμένου να διαπιστωθεί εάν προκύπτει κέρδος ή ζημία από τη συναυλία.
«Ξεσκονίζεται» ακόμα και το προσωπικό δάνειο ύψους 500.000 ευρώ μεταξύ των δύο καλλιτεχνών, το οποίο αποτέλεσε αντικείμενο δημόσιας συζήτησης. Και αυτό γιατί, η συγκεκριμένη συναλλαγή θα πρέπει να έχει πραγματοποιηθεί μέσω τραπεζικού συστήματος, να συνοδεύεται από τα απαραίτητα δικαιολογητικά και να έχει δηλωθεί στις φορολογικές αρχές.
Για ανάλογες χρηματικές συναλλαγές προβλέπεται η καταβολή ψηφιακού τέλους συναλλαγής, με το ύψος του να ανέρχεται σε περίπου 18.000 ευρώ για ποσό δανεισμού 500.000 ευρώ.
Έλεγχος στα έσοδα – έξοδα της συναυλίας στο ΟΑΚΑ
Σε φάση ελέγχου και διασταύρωσης στοιχείων βρίσκεται η υπόθεση που αφορά τα οικονομικά δεδομένα της μεγάλης συναυλίας στο ΟΑΚΑ, με τις φορολογικές αρχές να εξετάζουν τα στοιχεία που έχουν δημοσιοποιηθεί σχετικά με τα έσοδα και τις δαπάνες της διοργάνωσης.
Η φοροτεχνικός Αρλέτα Βελισσαράκου διευκρίνισε στο ΕΡΤnews και την εκπομπή Newsroom ότι προς το παρόν δεν υπάρχει διαπιστωμένη φορολογική παράβαση, αλλά μια διαδικασία εξακρίβωσης των στοιχείων. Όπως ανέφερε, στο επίκεντρο του ελέγχου βρίσκονται η αντιστοίχιση των εσόδων με τα εισιτήρια που διατέθηκαν, τα φορολογικά παραστατικά, οι τραπεζικές κινήσεις, οι αμοιβές των συνεργατών και η τεκμηρίωση του κόστους παραγωγής.
Σύμφωνα με την ίδια, για να θεωρηθεί νόμιμος ένας δανεισμός απαιτείται σχετικό συμφωνητικό, η καταχώρισή του στις προβλεπόμενες ηλεκτρονικές πλατφόρμες της ΑΑΔΕ και η καταβολή του προβλεπόμενου ψηφιακού τέλους συναλλαγής, ενώ η μεταφορά των χρημάτων πραγματοποιείται μέσω τραπεζικού συστήματος.
Παράλληλα, υπογραμμίστηκε ότι ένας φορολογικός έλεγχος δεν περιορίζεται απαραίτητα σε μία μόνο συναυλία, αλλά μπορεί να επεκταθεί συνολικά στο ΑΦΜ της επιχείρησης και σε προηγούμενες δραστηριότητές της, εφόσον προκύψουν σχετικά ευρήματα.
Από την πλευρά του, ο ποινικολόγος Γιώργος Γκαρίπης σημείωσε ότι τυχόν κάλυψη ζημίας εταιρείας από φυσικό πρόσωπο θα απαιτούσε προσεκτική εξέταση ως προς τη νομιμότητα και την προέλευση των κεφαλαίων, επισημαίνοντας ότι τέτοια ζητήματα αποτελούν αντικείμενο διερεύνησης από τις αρμόδιες αρχές όταν κρίνεται αναγκαίο.
Για το ζήτημα των πνευματικών δικαιωμάτων του Νίκου Καρβέλα, διευκρινίστηκε ότι μέχρι πρόσφατα τα δικαιώματα των έργων του διαχειριζόταν οργανισμός συλλογικής διαχείρισης, στον οποίο οι εταιρείες παραγωγής κατέβαλλαν τα σχετικά ποσά για τη χρήση των τραγουδιών.
Πλέον, ο συνθέτης αναλαμβάνει ο ίδιος τη διαχείριση των δικαιωμάτων του, γεγονός που σημαίνει ότι για μελλοντικές χρήσεις του έργου του οι ενδιαφερόμενοι θα πρέπει να απευθύνονται απευθείας στον ίδιο για την απαιτούμενη άδεια.
Πηγή: ΕΡΤ